Kara Pazartesi 1987: korumanın tersine döndüğü gün
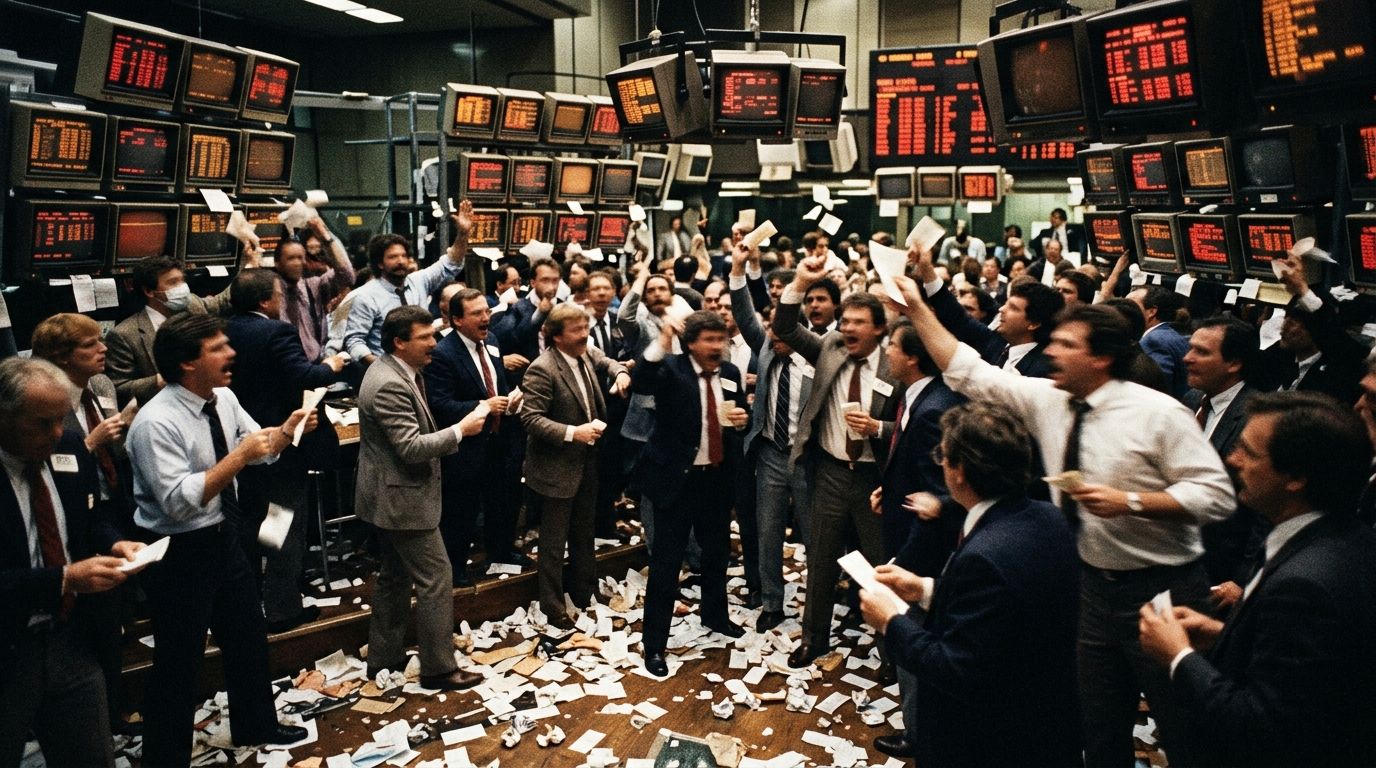
Ekim 1987’deki Kara Pazartesi, korunmak için kurulan stratejilerin panik anında nasıl tersine dönebildiğini gösteren bir ders. Çöküşün asıl sınavı ise fiyatlarda değil, nakit akışında yaşandı.
Kısaca
- Düşüşe karşı koruma için tasarlanan portföy sigortası, herkes aynı anda sattığında baskıyı artırdı.
- Teminat çağrıları, fiyatların toparlanacağına inanan yatırımcıları bile satışa zorladı.
- Fed’in hızlı likidite desteği, krizin ödeme sistemine ve ekonomiye yayılmasını önledi.
Koruma stratejisi baskıya dönüştü
Portföy sigortası, piyasa düştükçe otomatik satış yaparak zararı sınırlamayı amaçlıyordu. Ancak satış emri gerçekleştiğinde fiyat beklenenden çok daha aşağıdaydı.
Bu yüzden sigortalı portföylerin çoğu, yöneticilerin öngördüğünden de kötü sonuç verdi. Bir fonu korumak için kurulan strateji, diğer fonlar da paniğe kapıldığında herkesin yükünü ağırlaştırdı.
Yine de portföy sigortası satışların yalnızca bir kısmıydı. Yatırım fonlarından çıkışlar ve zararı durdurmak için yapılan satışlar da tabloya eklendi; vadeli işlemlerle hisseler arasındaki olağan bağ bile koptu.
Asıl sorun nakit oldu
Kayıplar büyüdükçe teminat çağrıları geldi. Ödemeler yavaşlarken bazı kurumlar borç vermekten kaçınmaya başladı.
Nakit bulamayan yatırımcı, fiyatların toparlanacağına inansa bile satmak zorunda kaldı. Pozisyonu açık tutacak para yoksa toparlanmayı beklemek mümkün olmuyor.
Salı sabahı soru artık fiyatların ne kadar düşeceği değildi. Ödemesi gelen kurumlar alacaklarını bekliyordu; büyük bir aracı kurumun ya da takas kuruluşunun batması, zincirleme bir ödeme krizine yol açabilirdi.
Fed devreye girdi
20 Ekim’de piyasalar açılmadan önce Fed, finansal sisteme likidite sağlamaya hazır olduğunu duyurdu. Amaç, fonlamanın sürmesi ve ödemelerin aksamamasıydı.
Söz eyleme döndü. Bankalar arası gecelik faiz yaklaşık yüzde 7,5’ten yüzde 7’ye, ardından daha da aşağı indi. New York ve Chicago’daki büyük bankalar kredi musluklarını açık tutmaya teşvik edildi.
Mantık basitti: bir kurum alacağını alamazsa kendi ödemesini de yapamaz ve zincirdeki sonraki halka açık verir.
Neden 1929 tekrarlanmadı?
Ekonomi, beklenenden dayanıklı çıktı. Borsa servetini kaybeden hanelerin harcamayı sert kısacağı korkusu gerçekleşmedi.
Harcamalar üzerindeki etki sınırlı kaldı ve ertesi yıl büyüme güçlü seyretti. ABD, 1929 sonrasındaki uzun daralmayı ve banka iflasları dalgasını yaşamadı; hisselerdeki toparlanma da hızlı başladı.
Öne Çıkan Varlıklar
| Varlık | Görünüm | Neden? | Kritik Seviye |
|---|---|---|---|
| ABD hisseleri (1987) | Baskı altında | Otomatik satış ve teminat çağrıları | — |
| Bankalar arası gecelik faiz | Negatif | Fed fonlama koşullarını gevşetti | Yüzde 7,5 → yüzde 7 |
| Kredi piyasası | İzlemede | Bankaların borç vermeye isteksizliği | — |
Dikkat Edilecekler
- Düşüşe karşı otomatik satış stratejileri, aynı anda tetiklendiğinde düşüşü derinleştirebilir.
- Kaldıraçlı pozisyonlarda teminat çağrısı, toparlanmayı beklemeye fırsat bırakmayabilir.
- Krizlerde fiyatlardan çok nakit ve kredi akışının sürmesi belirleyici olur.
Bu not, internet üzerindeki açık kaynak veri ve içeriklerden derlenmiştir; yatırım tavsiyesi niteliği taşımaz.
Bu yazı genel bilgilendirme amaçlıdır, yatırım tavsiyesi değildir.