Japonya'nın 1989 balonu: bir ekonomiyi yutan kriz
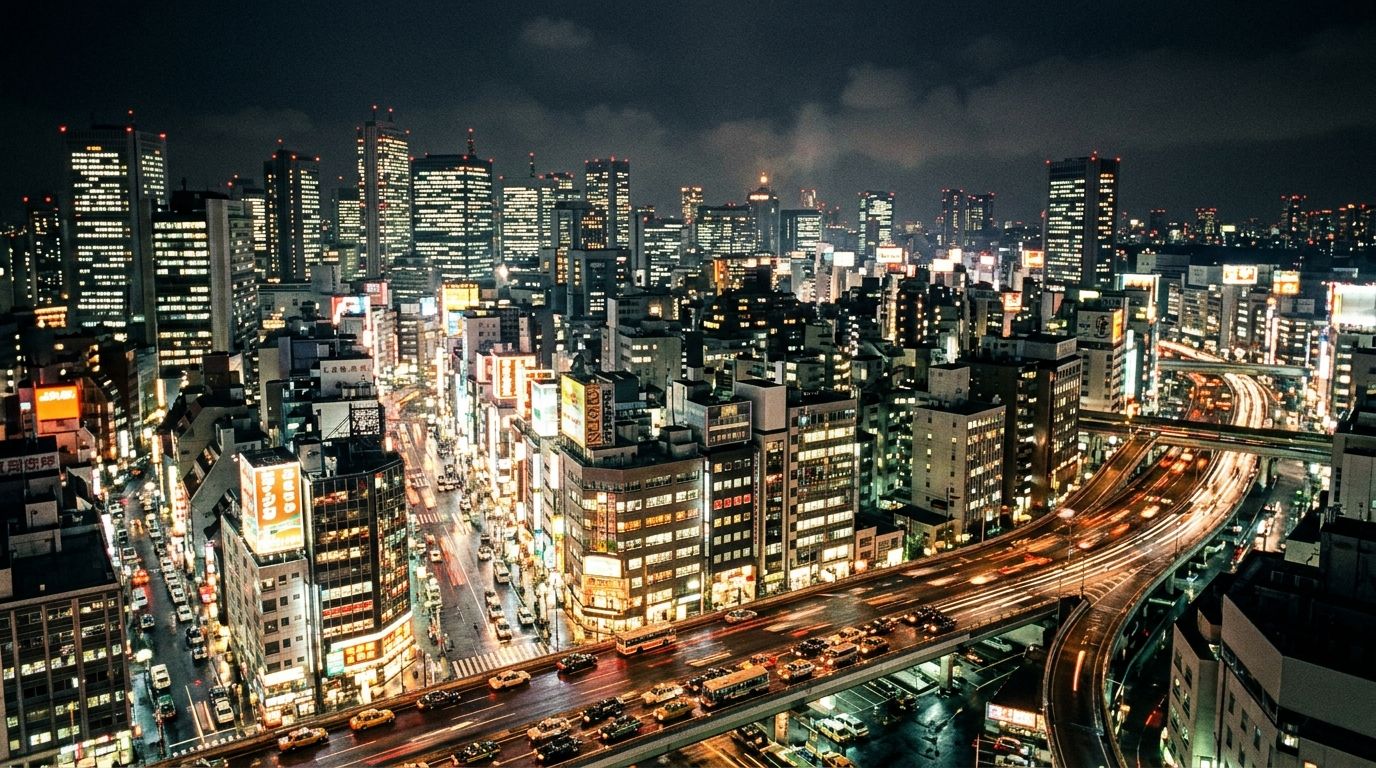
1980’lerin sonunda Japonya durdurulamaz görünüyordu. Ucuz kredi, yükselen arsa fiyatları ve coşkulu bir borsa, tarihin en büyük finansal balonlarından birini şişirdi; patlamanın etkisi ise onlarca yıl sürdü.
Kısaca
- Nikkei 225, 1985 sonu ile 1989 sonu arasında neredeyse üç katına çıktı ve 38.915 puanla zirve yaptı.
- Merkez bankası faizi 15 ayda beş kez artırarak yüzde 2,5’ten yüzde 6’ya çıkardı.
- Endeksin 1989 rekorunu aşması 34 yıl sürdü; altı büyük şehirde ticari arsa fiyatları zirveden yüzde 87 geriledi.
Güçlü yen, ucuz para
Savaş sonrası Japonya hızla büyüdü; 1953-1965 arasında ekonomi yılda yüzde 9’un üzerinde genişledi. 1980’de ABD’yi geçerek dünyanın en büyük otomobil üreticisi oldu.
Dönüm noktası 1985’teki Plaza Uzlaşısı oldu. Doların değerini düşürme kararıyla 1 dolar 240 yenden 1988 başında 120 yene indi; yen üç yılda iki kat güçlendi ve ihracatçılar sıkıştı.
Japonya Merkez Bankası iskonto faizini Ocak 1986 ile Şubat 1987 arasında beş kez indirerek yüzde 5’ten yüzde 2,5’e çekti. Faiz bu seviyede iki yıl üç ay kaldı. Ucuz kredi fabrikalara değil, giderek hisse ve arsaya aktı.
Arsa teminat, teminat yeni borç
Japon arsasının kıt olduğu ve hep değerleneceği inancı yaygındı. Bankalar arsayı teminat olarak kabul etti; değerlenen arsa daha fazla borç, daha fazla borç daha fazla alım demekti.
Banka dışı kurumların gayrimenkul kredileri 1985’teki 22 trilyon yenden 1989 sonunda 80 trilyon yene çıktı. 1987’de Tokyo arsa değerleri yüzde 58 arttı. Ginza’da metrekare 32 milyon yene, yani yaklaşık 230.000 dolara el değiştirdi.
Şirketler de borsa yatırımcısına dönüştü. Ana işin yanında hisse portföyü işletmek yaygınlaştı; bankalar hem borç verdikleri şirketin hissesini tuttu, hem de kredisini taşıdı.
Zirvede pahalı, çöküşte hızlı
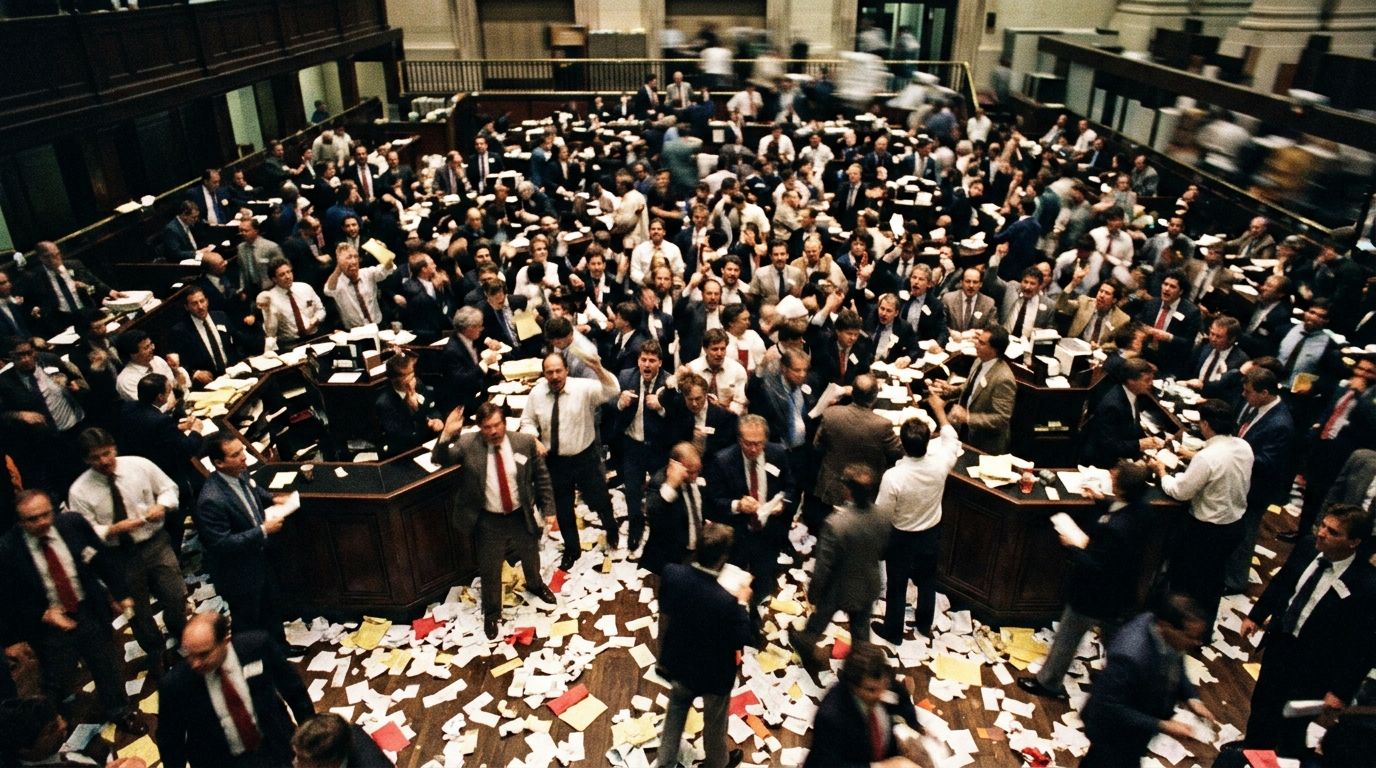
Zirvede Japon hisseleri küresel hisse piyasası değerinin yaklaşık yüzde 45’ini oluşturuyordu; ABD’nin payı yüzde 33 civarındaydı. En büyük 10 şirketin altısı bankaydı. Nikkei şirketlerinde fiyat/kazanç oranı 60’a ulaşmıştı.
Merkez bankası Mayıs 1989’da sıkılaştırmaya başladı. Borsa 29 Aralık 1989’da 38.915 puanla rekor kırdı. Eylül 1990’a kadar endeks zirveden yaklaşık yüzde 50 düştü ve 1990’ların ilk yılında piyasa 2 trilyon dolardan fazla değer kaybetti.
Zombi bankalar ve kayıp on yıllar
Arsa fiyatları aylar değil yıllar içinde düştü; altı büyük şehir endeksi 1995’te zirvenin yarısına, 2001’de üçte birine indi. Teminatı eriyen borçlular sıkıştı, bankalar kredi musluğunu kıstı.
Zararlar hızla tanınmadı. Sermayesi erimiş ama faaliyetini sürdüren zombi bankalar, ancak destekle ayakta kalan zombi şirketleri yaşattı. Şirketler kârlarını yatırım yerine borç kapatmaya ayırdı; bu tablo bilanço resesyonu olarak anıldı.
1997’de Hokkaido Takushoku Bank battı, Yamaichi Securities kapandı. Kayıp on yıl, kayıp on yıllara dönüştü: deflasyon kalıcılaştı, gençler kalıcı iş bulmakta zorlandı ve ekonomi 12 yılda üç ayrı resesyon yaşadı.
Öne Çıkan Varlıklar
| Varlık | Görünüm | Neden? | Kritik Seviye |
|---|---|---|---|
| Nikkei 225 | Negatif | Rekoru aşması 34 yıl sürdü | 38.915 puan (1989) |
| Tokyo arsası | Negatif | Teminat değeri eridi, krediler sıkıştı | Zirveden %87 düşüş |
| Japon bankaları | Baskı altında | Hem kredi hem hisse zararı taşıdı | 1997 iflasları |
| Yen | İzlemede | Plaza sonrası iki kat güçlendi | 240’tan 120’ye |
| İskonto faizi | Baskı altında | 15 ayda beş artış balonu söndürdü | %2,5’ten %6’ya |
Dikkat Edilecekler
- Varlık fiyatlarına dayalı teminatla büyüyen kredi, fiyatlar düşünce aynı hızla tersine işleyebilir.
- Uzun süre düşük tutulan faizin hızlı artırılması, borçla alınmış varlıklarda ani düşüşü tetikleyebilir.
- Zararların geç tanınması, krizi yıllara yayarak büyümeyi ve istihdamı uzun süre baskılayabilir.
Bu not, internet üzerindeki açık kaynak veri ve içeriklerden derlenmiştir; yatırım tavsiyesi niteliği taşımaz.
Bu yazı genel bilgilendirme amaçlıdır, yatırım tavsiyesi değildir.