"Bugünü yaşa" kimin cebine çalışıyor?
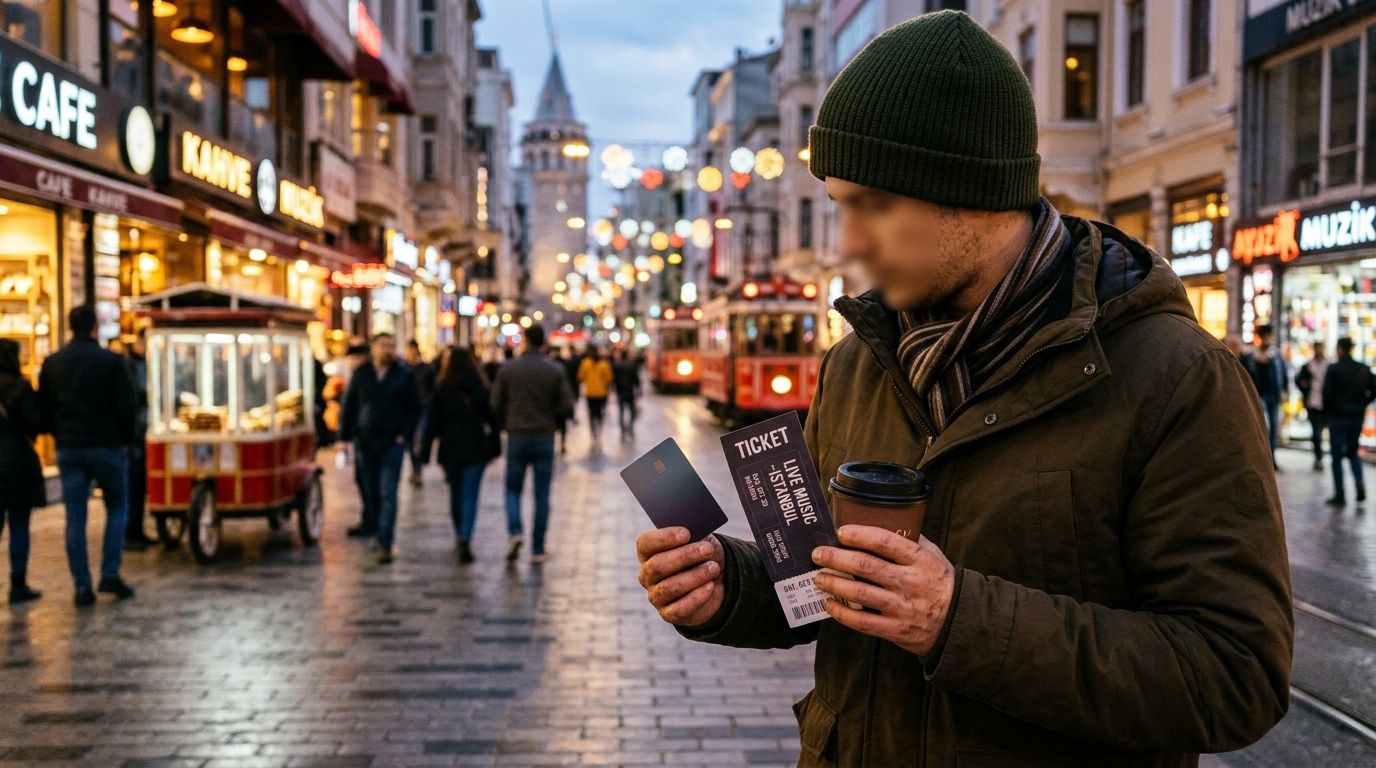
Türkiye’de iki kişiden biri değil, üç kişiden ikisi “Yarın belli değil, bugünü yaşayayım” diyor. Aynı dönemde kart ve kredi borcunu ödeyemeyen kişi sayısı da rekor seviyelerde. Bu iki veri yan yana konunca ortaya bir ruh hâlinden çok bir iş modeli çıkıyor.
Kısaca
- 2026’nın ilk altı ayında 1 milyon 116 bin kişi kart veya ihtiyaç kredisi borcu nedeniyle yasal takibe düştü.
- Takibe düşen kişi sayısı yüzde 19 azalırken takipteki alacak tutarı yüzde 89 artışla 342 milyar liraya çıktı.
- Ayda 200 dolar yüzde 8 yıllık getiriyle 20 yılda yaklaşık 117 bin dolara ulaşıyor; bunun 48 bini cepten çıkan para.
Kaygı ölçülebilir bir gerçek
Güvensizlik hissi yalnızca algı değil. Küresel askeri harcamalar 2010-2025 arasında yaklaşık yüzde 38 arttı, aktif silahlı çatışma sayısı ikiye katlandı. Küresel enflasyon hâlâ pandemi öncesinin 1,5 katı.
30 ülkede 25 bin kişiyle yapılan aylık ankette Türkiye’nin bir numaralı kaygısı enflasyon. İlk beş kaygının dördü doğrudan cüzdanla ilgili. Kendi hayatı için iyimser olanların oranı yüzde 43, ülke için yüzde 28, dünya için yüzde 15.
Konut tarafında tablo daha sert. 22 bin kişilik bir araştırmada katılımcıların yüzde 71’i gençlerin ne kadar çalışırsa çalışsın uygun bir ev alamayacağını düşünüyor.
Güvensizlik bir satış fırsatına dönüşüyor
Deneyim ekonomisi son on yılın en hızlı büyüyen tüketim alanlarından biri: konser turları, sergiler, yeni nesil eğlence mekânları, kahve zincirleri. Geleceğe güvenmeyen, birikimden vazgeçmiş tüketici bu sektör için en değerli müşteri.
Sektöre yönelik raporlar da bunu açıkça söylüyor: belirsizlik arttıkça bugün sunulan her olumlu deneyimin etkisi büyüyor. Yani “bugünü yaşa” bir yanda özgürlük sloganı, öbür yanda gelir projeksiyonu.
Faturayı kredi kartı erteliyor
Tüketicilerin yaklaşık yüzde 60’ı alışverişinin neredeyse tamamında kredi kartı kullanıyor. Market alışverişinde kartın payı iki yılda yüzde 46’dan yüzde 53’e çıktı. Hanelerin dörtte üçü yemek kartını artık market alışverişinde kullanıyor.
Kart kullananların yaklaşık yarısı borcunun tamamını ödeyemiyor. Aylık yaklaşık yüzde 6’lık kart faizi yıllık bazda yüzde 60’ın üzerinde bir maliyet anlamına geliyor. Daha az kişinin çok daha büyük borçla takibe düşmesi, kart borcunun artık bir yaşam tarzını finanse ettiğini gösteriyor.
Aynı 200 dolar, iki farklı yön
Aynı maaşı alan 30 yaşında iki kişi düşünelim. Biri ayda 200 doları, yani bugünkü kurla yaklaşık 8 bin lirayı, konser, dışarıda yemek ve kısa tatillere harcıyor; önemli bir kısmını kartla ve taksitle ödüyor. On yılın sonunda elinde anılar ve yıllarca taşınmış kart borcu kalıyor.
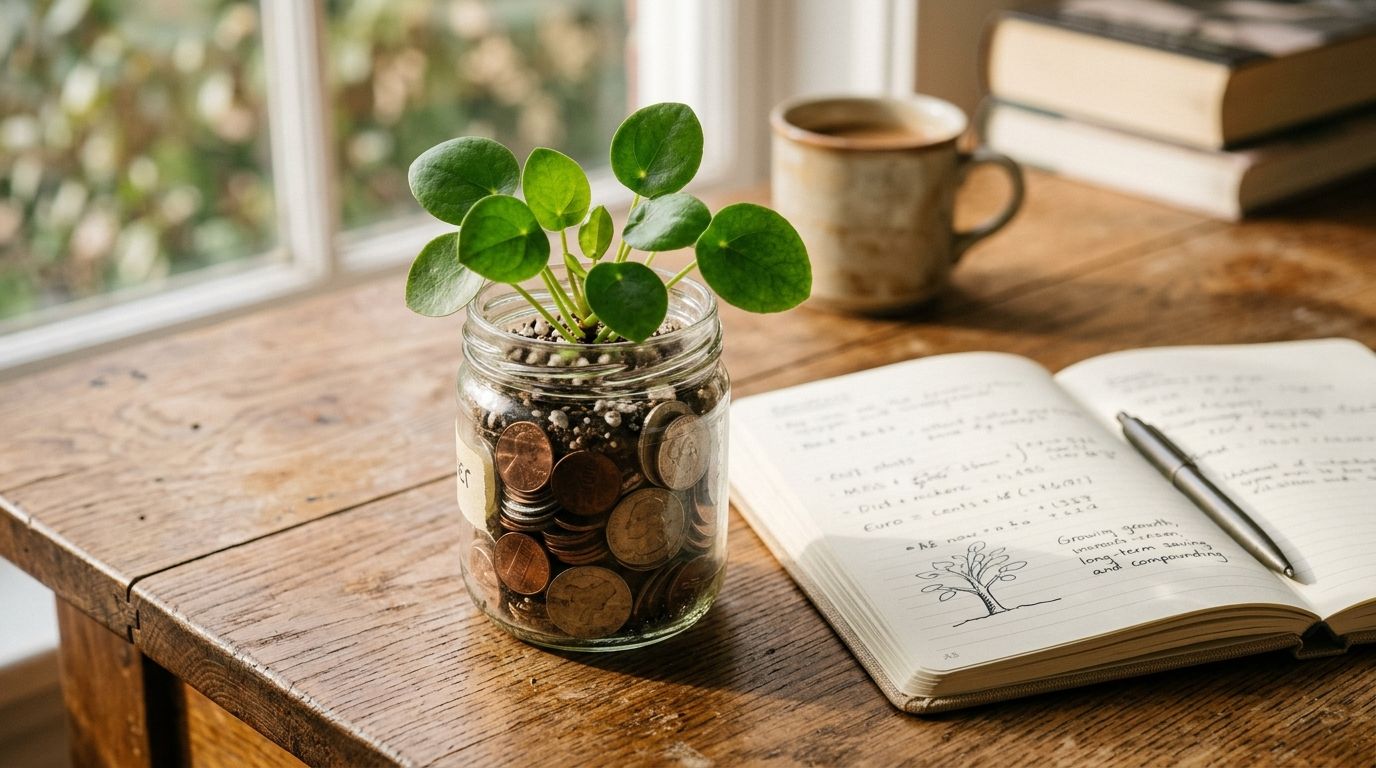
Diğeri aynı 200 doları her ay otomatik olarak dolar bazlı, hem büyüyen hem temettü ödeyen ABD fonlarına yönlendiriyor. Yıllık yüzde 8 varsayımıyla 10 yılda yaklaşık 36.600 dolar, 20 yılda yaklaşık 117 bin dolar birikiyor. Cepten çıkan toplam 48 bin dolar; kalan 70 bin dolar paranın kendi getirisi.
Hesaptaki temel ayrım gelir ya da zekâ değil; paranın yönü ve bu yönün otomatik hâle getirilmesi. Dengeli bir yolda deneyim bütçesi silinmiyor, maaşın sabit bir yüzdesiyle sınırlanıyor ve nakitle harcanıyor.
Öne Çıkan Varlıklar
| Varlık | Görünüm | Neden? | Kritik Seviye |
|---|---|---|---|
| Kredi kartı borcu | Baskı altında | Yarısı tam ödenemiyor, faiz yükü çok yüksek | Aylık ~%6 faiz |
| Takipteki krediler | Negatif | Daha az kişi, çok daha büyük borç | 342 milyar TL |
| SCHD (Schwab temettü ETF’i) | İzlemede | 10 yıl kesintisiz temettü ödeyen ~100 şirket | — |
| VIG (Vanguard temettü artışı ETF’i) | İzlemede | En az 10 yıldır temettüsünü artıran şirketler | — |
| MGV ve FDVV | İzlemede | Büyük değer şirketleri ve yüksek temettü odağı | — |
Dikkat Edilecekler
- Yıllık yüzde 60’ı aşan kart borcu maliyetini düzenli olarak geçen bir yatırım aracı bulunmuyor.
- Deneyim harcamalarının taksitlendirilmesi, harcama sınırının fark edilmeden aşılmasına yol açıyor.
- Yüzde 8’lik yıllık getiri bir varsayım; dolar bazlı fonların değeri dönem dönem düşebilir.
Bu not, internet üzerindeki açık kaynak veri ve içeriklerden derlenmiştir; yatırım tavsiyesi niteliği taşımaz.
Bu yazı genel bilgilendirme amaçlıdır, yatırım tavsiyesi değildir.